

London, England (ots) –
Jahrzehntelang war der Unternehmensverkauf im Mittelstand eine überschaubare Angelegenheit: Man kannte die Wettbewerber, man kannte die Branche – und der Käufer saß meistens um die Ecke. Doch diese Logik greift längst nicht mehr. Private-Equity-Investoren und strategische Käufer aus aller Welt suchen heute gezielt nach hochwertigen Unternehmen, die ihnen Zugang zu neuen Märkten, Technologien oder spezialisierten Kompetenzen bieten. Der Mittelstand ist dabei kein blinder Fleck mehr – er ist ein Ziel.
Wer als Unternehmer seinen Betrieb verkaufen möchte und dabei nur den heimischen Markt im Blick hat, verschenkt erhebliches Potenzial. Die besten Verkaufsergebnisse entstehen häufig dann, wenn mehrere Käufer mit unterschiedlichen Motivationen um dasselbe Unternehmen konkurrieren. Entscheidend ist dabei nicht, woher ein Käufer kommt – entscheidend ist, welchen strategischen und wirtschaftlichen Wert das Unternehmen für den jeweiligen Käufer besitzt. Wer diesen Wert kennt und ihn gezielt kommuniziert, kann den Verkaufsprozess grundlegend verändern.
Was mittelständische Unternehmen aus Deutschland und Großbritannien für internationale Investoren attraktiv macht
Sowohl Deutschland als auch Großbritannien verfügen über eine große Zahl hochwertiger mittelständischer Unternehmen mit starken Marktpositionen, spezialisierten Geschäftsmodellen und häufig sehr loyalen Kunden. Das zieht immer mehr Private-Equity-Investoren und strategische Käufer an. Interessant sind vor allem jene Unternehmen, die sich in strukturell wachsenden Märkten bewegen und zugleich gute Voraussetzungen für ihre weitere Entwicklung mitbringen.
Dabei weisen beide Länder unterschiedliche Stärken auf. Deutschland ist für seinen stark ausgeprägten Mittelstand und zahlreiche hoch spezialisierte Unternehmen bekannt, von denen einige in ihren jeweiligen Märkten weltweit führende Positionen einnehmen. Großbritannien bietet internationalen Investoren dagegen einen weit entwickelten M&A-Markt, flexible Unternehmensstrukturen und eine Vielzahl interessanter Unternehmen, insbesondere in den Bereichen Finanzdienstleistungen, Business Services und Technologie.
Für internationale Käufer kann eine Beteiligung zudem über das einzelne Unternehmen hinaus strategische Bedeutung besitzen. So kann die Akquisition eines etablierten Mittelständlers beispielsweise als Ausgangspunkt dienen, um die Präsenz in Europa auszubauen, weitere Unternehmen zu erwerben oder neue Märkte zu erschließen.
Diese Unternehmensmerkmale führen zu besonders hohen Bewertungen
Dass ein Investor aus dem Ausland kommt, führt jedoch nicht automatisch zu einem höheren Kaufpreis. Für die Bewertung ist weniger die Herkunft eines Interessenten entscheidend als die Frage, welchen Wert er konkret in einem Unternehmen erkennt. Besonders attraktiv sind Geschäftsmodelle, die überdurchschnittliches Wachstum mit guten Margen und einem hohen Anteil wiederkehrender Umsätze verbinden. Eine geringe Kundenkonzentration, ein belastbares Managementteam und eine geringe Abhängigkeit vom Gründer können die Attraktivität zusätzlich erhöhen.
Ebenso wichtig ist eine klare Differenzierung. Ein potenzieller Käufer muss nachvollziehen können, weshalb ein Unternehmen gegenüber anderen Marktteilnehmern eine besondere Position besitzt. Für internationale Investoren kommt ein weiterer Faktor hinzu: die Skalierbarkeit. Hat ein Geschäftsmodell bereits außerhalb seiner ursprünglichen Region funktioniert oder bestehen nachvollziehbare Möglichkeiten für eine internationale Expansion, erweitert dies die strategischen Optionen.
Eine hohe Bewertung entsteht deshalb häufig aus einer Kombination von Unternehmensqualität und Wettbewerb. Erkennt ein Käufer einen besonderen strategischen Wert und muss er zugleich davon ausgehen, dass andere Interessenten zu einer ähnlichen Einschätzung gelangen, verändert sich die Dynamik des Prozesses.
Internationaler Wettbewerb muss gezielt vorbereitet werden
Ein breiter Käuferkreis allein reicht allerdings nicht aus. Das Ziel besteht darin, die richtigen Käufer zu identifizieren und zwischen ihnen einen glaubwürdigen Wettbewerb herzustellen. Neben offensichtlichen Wettbewerbern können das Unternehmen aus angrenzenden Märkten, internationale Strategen oder Finanzinvestoren sein, deren bestehendes Portfolio besondere Anknüpfungspunkte bietet.
Damit diese Käufer das Potenzial richtig einordnen können, müssen die Verkaufsunterlagen über die Innensicht des Unternehmens hinausgehen. Ein lokaler Wettbewerber kennt Marktstrukturen, Regulierung und zentrale Akteure meist bereits. Ein internationaler Investor benötigt dagegen häufig zusätzlichen Kontext. Marktgröße und Wachstumstreiber müssen ebenso verständlich werden wie Wettbewerbsvorteile, regulatorische Besonderheiten und die langfristigen Entwicklungsmöglichkeiten des Unternehmens.
Gleichzeitig müssen Finanzinformationen so aufbereitet sein, dass sie internationalen Anforderungen entsprechen und schnell nachvollziehbar sind. Hinzu kommen praktische Aspekte wie unterschiedliche Zeitzonen, Finanzierungs- und Steuerstrukturen sowie abweichende Erwartungen an Due Diligence und Vertragsgestaltung.
Fehler, die internationale Investoren aus dem Prozess ausschließen
Damit internationaler Wettbewerb tatsächlich entsteht, müssen jedoch einige typische Fehler im Verkaufsprozess vermieden werden. Ein häufiger Fehler besteht darin, den Käuferkreis zu eng zu definieren. Unternehmer konzentrieren sich oftmals auf die naheliegenden Wettbewerber, obwohl der wirtschaftlich attraktivste Käufer aus einem anderen Markt, einer angrenzenden Branche oder einem anderen Land kommen kann.
Zugleich müssen Verkaufsunterlagen auch für Interessenten verständlich sein, die das Unternehmen und sein Marktumfeld noch nicht kennen. Internationale Investoren benötigen deshalb ausreichend Kontext zu Marktgröße, Wachstumstreibern, regulatorischen Rahmenbedingungen und der besonderen Positionierung des Unternehmens. Ebenso sollte deutlich werden, welche Entwicklungsmöglichkeiten sich in den kommenden Jahren ergeben.
Darüber hinaus sollten internationale Käufer frühzeitig in den Verkaufsprozess eingebunden werden. Ist ein lokaler Interessent bereits weit fortgeschritten, lässt sich ein echter Wettbewerb nur noch schwer herstellen. Gleichzeitig benötigen internationale Investoren ausreichend Prozesssicherheit: Da sie erhebliche Zeit und Ressourcen in die Prüfung investieren, müssen sie davon ausgehen können, eine realistische Chance auf den Abschluss der Transaktion zu haben.
Fazit:
Der entscheidende Punkt ist letztlich nicht, welche Nationalität der Käufer hat. Die entscheidende Frage lautet: Welcher Käufer sieht den größten Wert in diesem Unternehmen – und welcher Käufer passt am besten zu den Zielen der Gesellschafter? Ein professioneller Verkaufsprozess muss dafür sorgen, dass diese Käufer gefunden werden, unabhängig davon, in welchem Land sie sitzen.
Über Daniel Baade:
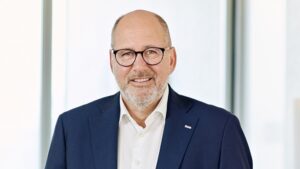
Dr. Daniel Baade ist CEO von Dyer Baade & Company in London. Die M&A-Beratung unterstützt eigentümergeführte Unternehmen bei Unternehmensverkäufen und Kapitaltransaktionen mit internationalen Investoren. Sein Schwerpunkt liegt auf der strategischen Vorbereitung von Nachfolge- und Verkaufssituationen sowie der Positionierung mittelständischer Unternehmen im internationalen Private-Equity-Markt. Mehr Informationen unter: https://dyerbaade.com/
Pressekontakt:
Dyer Baade & Company
Dr. Daniel Baade
Website: https://dyerbaade.com/
Original-Content von: Dyer Baade & Company, übermittelt durch news aktuell
Quelle: ots